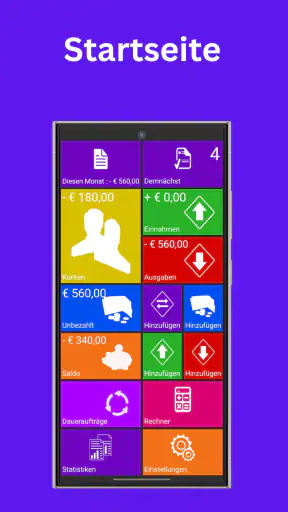
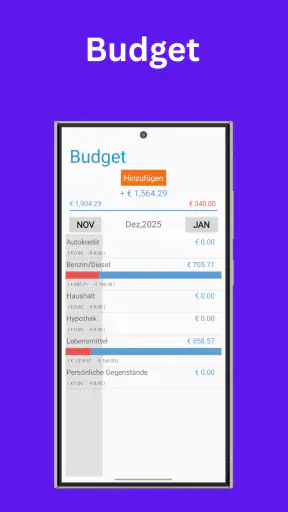
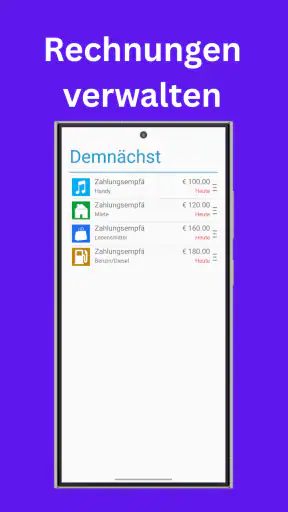
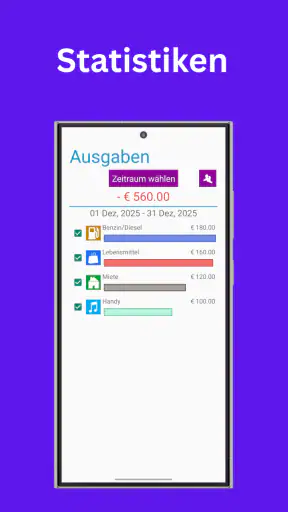
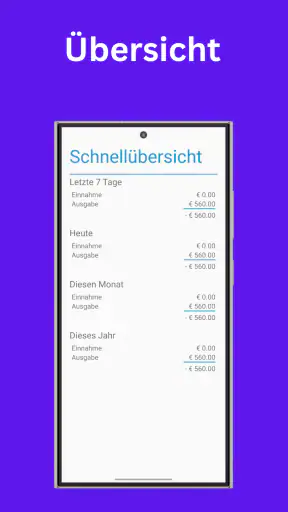
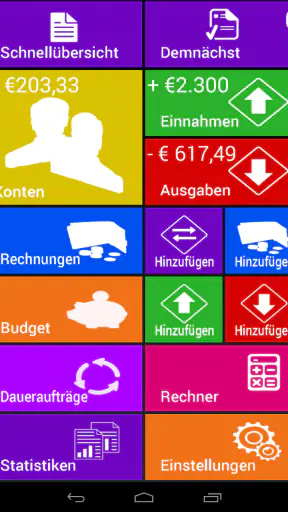
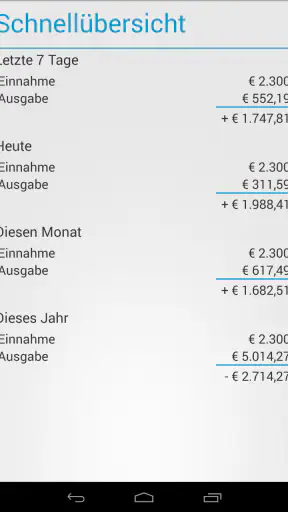
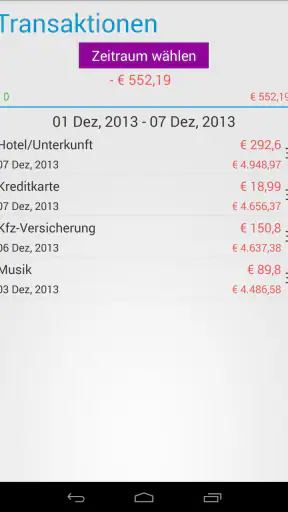
Ein Haushaltsbuch klingt zunächst nach einer Aufgabe, die man im Alltag gern aufschiebt. Genau hier setzt Haushaltsbuch & Ausgaben von SIRI an: Die App ist für Finanzen gedacht und bündelt Ausgaben, Einnahmen, Budgets und Rechnungen an einem Ort. Ich finde den Ansatz angenehm bodenständig. Statt aus dem Kontostand mühsam abzuleiten, wohin das Geld verschwunden ist, kann man eigene Einträge laufend festhalten und dadurch ein klareres Bild vom Monat bekommen.
Mit einem Preis von 2,49 € richtet sich die Anwendung an Menschen, die ein klassisches digitales Haushaltsbuch suchen und nicht unbedingt eine umfassende Banking-Plattform brauchen. Die Bewertung von 4,1 bei rund 2.100 Bewertungen zeigt, dass die App auf ein solides Echo stößt; mehr als 10.000 Installationen sprechen ebenfalls dafür, dass sie nicht nur für eine Handvoll Nutzer interessant ist. Ich würde sie vor allem Personen empfehlen, die ihre Finanzen selbst eintragen möchten und dabei Wert auf eine überschaubare, direkte Arbeitsweise legen.
Wie gut sich die Finanzübersicht im Alltag bedienen lässt
Lesbarkeit und Navigation
Bei einer Finanz-App ist Übersichtlichkeit wichtiger als eine beeindruckende Menge an Funktionen. Wenn ich eine Ausgabe eintrage, möchte ich nicht erst mehrere verschachtelte Bereiche durchsuchen oder mich durch unnötige Hinweise arbeiten. Der Charakter von Haushaltsbuch & Ausgaben passt deshalb gut zu einem ruhigen, manuellen Arbeitsablauf: Einnahmen und Ausgaben werden bewusst erfasst, Budgets lassen sich gedanklich oder praktisch einem bestimmten Zeitraum zuordnen, und Rechnungen bleiben Teil derselben finanziellen Ordnung.
Besonders hilfreich ist die Trennung zwischen Geld, das hereinkommt, und Geld, das hinausgeht. Das klingt selbstverständlich, verhindert aber einen typischen Fehler vieler einfacher Notizen: Man sieht zwar einzelne Beträge, erkennt jedoch nicht, ob ein Monat insgesamt aus dem Gleichgewicht gerät. Wer regelmäßig einträgt, kann die App dadurch nicht nur als Liste, sondern als kleine Entscheidungshilfe verwenden.
Ich würde am Anfang nicht versuchen, jede denkbare Kategorie anzulegen. Besser ist es, mit wenigen verständlichen Gruppen zu starten, etwa Wohnen, Lebensmittel, Mobilität und Freizeit. Eine zu feine Aufteilung macht die Eingabe anstrengend und kann gerade Nutzer abschrecken, die bei Zahlen schnell den Überblick verlieren. Erst wenn sich zeigt, dass eine Kategorie zu grob ist, lohnt sich eine weitere Unterteilung.
Für Menschen mit eingeschränktem Sehvermögen ist die Lesbarkeit einer Finanzübersicht besonders wichtig. Hier sollte man die Darstellung auf dem eigenen Gerät prüfen und die systemweiten Einstellungen für Schriftgröße, Kontrast oder Vergrößerung nutzen, sofern sie zum persönlichen Bedarf passen. Ich würde mich nicht darauf verlassen, dass jede Information automatisch in einer optimalen Größe erscheint. Vor dem Kauf ist es deshalb sinnvoll, die Bedienoberfläche kurz selbst anzusehen, besonders wenn große Schriften oder starke Kontraste unverzichtbar sind.
Die Navigation wirkt am sinnvollsten, wenn man sie mit einer festen Routine verbindet. Ein kurzer Eintrag direkt nach dem Einkauf ist leichter als eine große Aufräumaktion am Monatsende. Wer sich einmal täglich oder alle zwei Tage ein paar Minuten nimmt, erkennt schneller, welche Ausgaben regelmäßig auftreten. Das ist ein nicht ganz offensichtlicher Vorteil eines manuellen Haushaltsbuchs: Die finanzielle Entscheidung wird beim Eintragen noch einmal bewusst wahrgenommen.
Motorische und sensorische Überlegungen
Das Eintragen von Beträgen verlangt naturgemäß mehrere Berührungen oder Eingaben. Für Nutzer mit eingeschränkter Feinmotorik kann das mühsamer sein als das bloße Lesen einer Kontoumsatzliste. Kleine Ziele, häufiges Wechseln zwischen Feldern oder eine unklare Reihenfolge würden den Aufwand erhöhen. Deshalb würde ich die App vor einer täglichen Nutzung mit den eigenen Bedienungshilfen testen und darauf achten, ob die Eingabefelder sicher getroffen werden können.
Wer eine Bildschirmtastatur nur langsam bedient, kann von einer reduzierten Eingaberoutine profitieren. Statt jede Ausgabe mit langen Beschreibungen zu versehen, reichen oft ein klarer Betrag und eine kurze, wiedererkennbare Bezeichnung. Für wiederkehrende Zahlungen empfiehlt es sich, immer dieselbe Schreibweise zu verwenden. So bleibt die Übersicht verständlich, ohne dass jeder Eintrag zu einer kleinen Schreibaufgabe wird.
Auch sensorische Belastungen spielen eine Rolle. Eine Finanz-App sollte nicht dazu zwingen, ständig zwischen vielen visuellen Signalen zu unterscheiden. Ich würde Haushaltsbuch & Ausgaben eher in einer ruhigen Umgebung verwenden und die Darstellung so einstellen, dass sie zum eigenen Sehen passt. Wer empfindlich auf helle Bildschirme reagiert, kann die systemweiten Anzeigeoptionen des Smartphones nutzen, soweit das Gerät sie anbietet. Die App selbst sollte man dabei nicht mit einer zertifizierten Barrierefreiheitslösung verwechseln; eine solche Eigenschaft lässt sich aus der bloßen Ausrichtung als Haushaltsbuch nicht ableiten.
Für Nutzer, die auf Vorlesefunktionen angewiesen sind, ist ein eigener Praxistest noch wichtiger. Entscheidend ist nicht nur, ob Text grundsätzlich vorgelesen wird, sondern ob Feldnamen, Beträge und Schaltflächen in einer sinnvollen Reihenfolge ankommen. Ich würde daher einen kleinen Testeintrag anlegen, ohne ihn als echte Buchung zu verwenden, und prüfen, ob sich der komplette Vorgang mit der bevorzugten assistiven Technik nachvollziehbar durchführen lässt.
Situative Zugänglichkeit im wirklichen Leben
Die App kann besonders dann nützlich sein, wenn man seine Finanzen unabhängig vom Online-Banking strukturieren möchte. Ein realistisches Beispiel: Nach einem Einkauf im Supermarkt trage ich den Betrag noch auf dem Heimweg oder später am Abend in die passende Kategorie ein. Am Wochenende sehe ich mir nicht nur den Kontostand an, sondern prüfe, ob Lebensmittel und spontane Einkäufe bereits einen zu großen Teil des verfügbaren Budgets beanspruchen. Dadurch entsteht eine Entscheidung vor dem nächsten Einkauf, nicht erst nach dem Monatsende.
Für Familien oder Wohngemeinschaften kann das Haushaltsbuch als gemeinsamer Gesprächsgrund dienen, wenn eine Person die laufenden Kosten erfasst und die andere regelmäßig die Übersicht mitprüft. Dabei würde ich klare Regeln festlegen: Wer trägt welche Ausgaben ein, wie werden gemeinsam bezahlte Rechnungen bezeichnet und wann wird die Übersicht aktualisiert? Ohne solche Absprachen kann auch eine gut gemeinte App zu Streit führen, weil dieselbe Ausgabe doppelt erfasst oder vergessen wird.
Menschen mit wechselndem Einkommen können Budgets vorsichtiger planen als Personen mit einem festen Monatslohn. Ich würde in diesem Fall zuerst die unvermeidbaren Rechnungen und regelmäßigen Einnahmen eintragen und erst danach Geld für flexible Bereiche einplanen. Ein Budget sollte nicht als Erlaubnis verstanden werden, den Betrag vollständig auszugeben, sondern als Grenze, an der man frühzeitig gegensteuern kann.
Auch für ältere Nutzer kann die manuelle Arbeitsweise ein Vorteil sein, weil keine automatische Verbindung zu einem Bankkonto nötig ist, um das eigene Ausgabeverhalten zu beobachten. Gleichzeitig bedeutet das, dass jeder Eintrag zuverlässig erfolgen muss. Wer häufig vergisst, Bargeldzahlungen oder kleine Kartenausgaben nachzutragen, erhält zwangsläufig ein unvollständiges Bild. In diesem Fall ist eine automatische Banking-App möglicherweise bequemer, sofern man deren Kontozugriff und Funktionsumfang akzeptiert.
Unterwegs ist die Situation gemischt. Ein kurzer Eintrag nach dem Bezahlen kann gut funktionieren, aber in einem vollen Bus, bei schlechter Beleuchtung oder mit nur einer freien Hand wird die Dateneingabe schnell unpraktisch. Ich würde deshalb nicht versuchen, jede Ausgabe sofort unter allen Umständen zu erfassen. Eine kurze Notiz als Erinnerung und eine feste Eingabezeit am Abend können realistischer sein, sofern man die Ausgaben bis dahin zuverlässig sammelt.
Was gegenüber den üblichen Alternativen auffällt
Die naheliegendste Alternative ist eine Tabellenkalkulation. Sie bietet mehr Freiheit, verlangt aber auch, dass man Kategorien, Formeln und Auswertungen selbst baut. Haushaltsbuch & Ausgaben ist für mich die passendere Wahl, wenn ich keine Finanzdatei pflegen möchte und lieber direkt mit einem dafür vorgesehenen Haushaltsbuch arbeite. Wer dagegen sehr spezielle Auswertungen benötigt, mehrere Konten mathematisch vergleichen oder eigene Diagramme erstellen will, wird in einer Tabelle wahrscheinlich flexibler sein.
Eine zweite Alternative sind Notiz-Apps. Sie sind schnell geöffnet und eignen sich für eine spontane Liste, verlieren aber bei Budgets, Einnahmen und Rechnungen schnell an Struktur. Eine Notiz mit zehn Beträgen beantwortet nicht automatisch die Frage, wie viel davon auf einen bestimmten Lebensbereich entfällt. Die Finanz-App ist hier sinnvoller, weil ihre Aufgabe nicht nur im Speichern einzelner Zahlen besteht, sondern in deren geordneter Verwaltung.
Banking-Apps haben wiederum einen anderen Schwerpunkt. Sie zeigen Kontobewegungen meist bequemer, weil die Umsätze bereits vorhanden sind. Dafür sind selbst eingetragene Budgets und bewusst gewählte Kategorien nicht immer so zentral. Ich sehe Haushaltsbuch & Ausgaben deshalb nicht als Ersatz für das Online-Banking, sondern als Ergänzung für Menschen, die ihre Planung getrennt vom Bankkonto führen möchten. Wer möglichst wenig manuell machen will, sollte eher eine Lösung mit automatischer Umsatzübernahme prüfen.
Der Preis von 2,49 € ist bei dieser Entscheidung nicht der einzige Punkt. Wichtiger ist, ob die manuelle Pflege zum eigenen Verhalten passt. Eine günstige App, die nach einer Woche nicht mehr geöffnet wird, bringt weniger als eine teurere Lösung, die automatisch arbeitet und dadurch konsequent genutzt wird. Umgekehrt kann die bewusste Eingabe genau das sein, was jemand braucht, um Impulskäufe und wiederkehrende Kosten endlich wahrzunehmen.
Verbleibende Hürden und sinnvolle Arbeitsweisen
Die größte Hürde liegt nicht in der Idee, sondern in der Disziplin. Einnahmen, Ausgaben, Budgets und Rechnungen sind nur dann hilfreich, wenn sie vollständig und einheitlich gepflegt werden. Besonders kleine Beträge werden gern vergessen, obwohl sie sich über einen Monat summieren. Ich würde deshalb eine feste Regel verwenden: Jede Ausgabe wird entweder sofort eingetragen oder landet an einem einzigen, klar definierten Erinnerungsort, der noch am selben Tag abgearbeitet wird.
Rechnungen verdienen eine eigene Routine. Ein Haushaltsbuch kann helfen, die fälligen Beträge in die finanzielle Planung einzubeziehen, aber eine Übersicht ersetzt keinen persönlichen Terminplan. Ich würde wiederkehrende Zahlungen zusätzlich im Kalender markieren und die App zur Kontrolle verwenden. So entsteht keine falsche Sicherheit, dass ein Eintrag allein eine Zahlung auslöst oder an eine Frist erinnert.
Auch die gemeinsame Nutzung kann Grenzen haben. Wenn mehrere Personen dieselben Finanzen verwalten, muss klar sein, ob alle auf demselben Gerät arbeiten oder ob Einträge jeweils separat entstehen. Ohne abgestimmten Ablauf kann die Übersicht unzuverlässig werden. Für einen einzelnen Haushalt mit einer verantwortlichen Person ist das einfacher als für eine größere Gruppe mit vielen wechselnden Ausgaben.
Der Entwicklungszeitpunkt am 03.07.2013 zeigt außerdem, dass die App schon lange am Markt ist. Das kann positiv sein, weil die Grundidee nicht erst im Alltag bewiesen werden muss. Gleichzeitig sollte man bei einer älteren Anwendung besonders auf die Bedienung mit dem eigenen aktuellen Smartphone achten. Ich würde vor dem produktiven Einsatz einen vollständigen Test machen: Einnahme eintragen, Ausgabe erfassen, Budget prüfen und eine Rechnung nachvollziehbar ablegen. Erst wenn dieser Ablauf ohne Verwirrung funktioniert, würde ich die App als zentrale Übersicht verwenden.
Für Kinder ist die Einstufung USK ab 0 Jahren zwar unproblematisch, doch das bedeutet nicht, dass die Anwendung automatisch für jede Familiensituation geeignet ist. Finanzielle Verantwortung und der Umgang mit echten Haushaltsdaten sollten altersgerecht erklärt werden. Bei jüngeren Nutzern würde ich sie eher als gemeinsames Lernwerkzeug einsetzen und nicht erwarten, dass sie allein ein vollständiges Haushaltsbuch führen.
Mein inklusives Urteil
Ich mag an Haushaltsbuch & Ausgaben, dass die App keine komplizierte Finanzsprache voraussetzt. Ihr Wert liegt in einer einfachen Grundidee: Geld wird sichtbar, wenn man es konsequent einträgt. Für Menschen, die eine ruhige, manuelle und vom Bankkonto getrennte Planung bevorzugen, ist das überzeugend. Die Anwendung kann außerdem helfen, finanzielle Gespräche in Familien oder Wohngemeinschaften auf konkrete Zahlen statt auf vage Eindrücke zu stützen.
Bei unterschiedlichen Fähigkeiten fällt mein Urteil jedoch bewusst differenziert aus. Die App kann für Nutzer mit ausreichender Sicht, sicherer Eingabemöglichkeit und einer passenden täglichen Routine gut funktionieren. Wer große Schrift, Vorlesefunktionen, besonders kontrastreiche Darstellung oder eine Bedienung mit möglichst wenigen Bewegungen benötigt, sollte den konkreten Ablauf auf dem eigenen Gerät testen. Nicht jede einfache Oberfläche ist automatisch zugänglich, und bei einem Haushaltsbuch sind verständliche Beträge und klare Feldreihenfolgen entscheidend.
Ich würde sie nicht empfehlen, wenn automatische Kontoumsätze, umfangreiche gemeinsame Verwaltung oder möglichst wenig manuelle Arbeit im Vordergrund stehen. Auch wer seine Finanzen nur gelegentlich betrachtet, könnte mit einer simplen Notiz oder der vorhandenen Banking-App schneller ans Ziel kommen. Für alle anderen ist der bewusste Eintrag gerade die Stärke: Man sieht nicht nur, was passiert ist, sondern setzt sich kurz mit der eigenen Entscheidung auseinander.
Unter dem Strich ist Haushaltsbuch & Ausgaben von SIRI ein zweckmäßiges Finanzwerkzeug für den privaten Alltag. Die Anwendung eignet sich besonders für Nutzer, die Budgets und Rechnungen selbst ordnen möchten und dafür keine überladene Plattform brauchen. Meine wichtigste Empfehlung lautet: erst den persönlichen Eingabe- und Lesetest machen, dann eine feste tägliche Routine festlegen. Wenn diese beiden Punkte passen, kann die App trotz ihrer manuellen Arbeitsweise zu einer verlässlichen Begleitung für die monatliche Haushaltsplanung werden.


